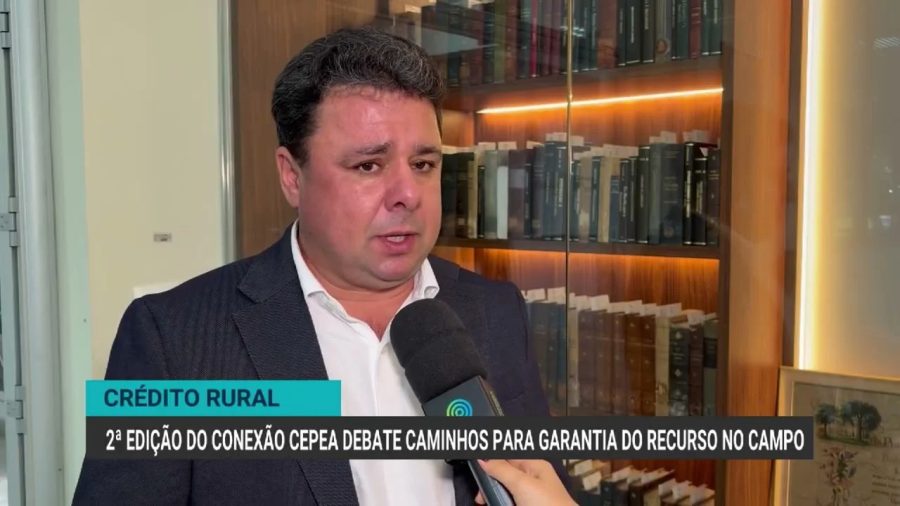
A segunda edição do fórum Conexão CEPEA, realizado na Esalq, em Piracicaba (SP), reuniu especialistas para debater o cenário crítico do crédito rural e o crescente endividamento no campo brasileiro. O encontro serviu como um espaço de análise técnica sobre os entraves econômicos e os desdobramentos judiciais que afetam a sustentabilidade das propriedades agrícolas.
Pressão nas margens de lucro
O setor atravessa um momento de aperto financeiro severo. Conforme levantamentos apresentados, o cenário negativo não decorre exclusivamente da elevação dos custos de produção, mas principalmente da desvalorização das cotações de grãos e fibras observada nos exercícios recentes. Esse desequilíbrio é agravado por estoques globais elevados e uma demanda insuficiente, fatores que impedem a recuperação das receitas. Além disso, muitos compromissos financeiros foram assumidos em épocas de maior rentabilidade, tornando o pagamento das dívidas um desafio imenso diante da atual conjuntura de preços baixos.
Impactos do crédito e juros
A política monetária de juros elevados impõe dificuldades adicionais ao agronegócio, visto que parcela expressiva dos recursos é captada a taxas de mercado. Dados da Farsul indicam que o problema é estrutural: 88,3% do saldo devedor em contratos gaúchos não se enquadra nas condições facilitadas da MP 1376. O montante total das dívidas agrícolas nas instituições financeiras já atinge a casa dos bilhões, gerando preocupação sobre uma possível retroalimentação da inadimplência caso não ocorram ajustes legislativos ou de mercado.
Caminhos para a renegociação
Embora o alongamento das dívidas seja uma saída buscada pelos produtores, o processo esbarra frequentemente em exigências rigorosas de novas garantias por parte das instituições financeiras. Diante disso, especialistas apontam que recorrer ao Judiciário pode ser uma alternativa para assegurar o direito ao alongamento, fundamentado na súmula 298 do STJ.
A cautela, porém, deve ser redobrada ao assinar novos contratos. É indispensável que os produtores analisem criteriosamente as taxas de juros, que podem variar entre 20% e 25% em algumas renegociações. Buscar assessoria jurídica especializada é o caminho recomendado para garantir segurança e evitar que o remédio para o endividamento atual se transforme em um problema financeiro ainda maior no futuro.